Chi phí sử dụng và giá trị nhận được
Đọc mô hình phí trong mock, so sánh với giá trị đã kiểm chứng và tránh nhầm doanh thu với lợi nhuận.
Trong bài này
Phạm vi tài liệu: dựa trên bản mô phỏng KétSuite Ads. Các số liệu, kết nối, AI và hành động trên nền tảng đều là minh họa; tài liệu không xác nhận tính năng đã phát hành.
Trả phí để cải thiện quyết định, không mua lời hứa tăng trưởng#
Màn Thanh toán & phí đặt phí dịch vụ cạnh giá trị AI để doanh nghiệp hỏi: công việc giảm đi và hiệu quả tăng thêm có đáng chi phí hay không? Một tỷ lệ giá trị/phí lớn vẫn cần truy về căn cứ và loại lợi ích, không nên dùng như con số lợi nhuận.
Cách tính đang có trong mock#
Các mức sau là giả định sản phẩm trong bản mô phỏng, không phải báo giá hoặc điều khoản thương mại đang có hiệu lực.
| Thành phần | Quy tắc mẫu |
|---|---|
| Phí dịch vụ | 5% chi tiêu tài khoản đang quản lý |
| Bậc trên 1 tỷ đồng/tháng | Chỉ phần chi tiêu vượt ngưỡng tính 4% |
| Tối thiểu | 2 triệu đồng/tháng, tính theo số ngày sử dụng |
| Thuế trong hóa đơn mẫu | VAT 10% |
| Tài khoản chỉ theo dõi | Không tính phí quản lý; AI không thay đổi tài khoản |
| Đổi phạm vi giữa tháng | Phí tính theo ngày được quản lý; ngày chuyển sang chỉ theo dõi vẫn tính, từ ngày hôm sau thì không |
Ví dụ số học cho một tháng đầy đủ: chi tiêu được quản lý 100 triệu đồng tạo phí trước VAT 5 triệu đồng, tổng theo giả định VAT mẫu là 5,5 triệu đồng. Với 1,2 tỷ đồng, phần phí theo bậc là 50 triệu + 8 triệu = 58 triệu đồng trước VAT. Đây không bao gồm tiền mua quảng cáo trả cho nền tảng và không phải tư vấn thuế.
Ví dụ giả định về đổi phạm vi: một tài khoản chi đều 3 triệu đồng/ngày, được quản lý từ ngày 1 tới hết ngày 20 rồi chuyển sang chỉ theo dõi. Chi tiêu tính phí là 20 × 3 = 60 triệu đồng, phí trước VAT 5% × 60 = 3 triệu đồng; 11 ngày còn lại không tính. Phí đi theo những ngày Két Ads thực sự quản lý, nên chuyển phạm vi vào cuối tháng không xóa phí của các ngày trước đó. Cột Chi tiêu tính phí trong bảng Phí theo tài khoản cho thấy phần này.
Đọc giá trị cạnh phí#
Dữ liệu mẫu tháng 10 hiển thị khoảng 9,37 triệu đồng phí tạm tính. Màn hình chỉ đặt cạnh phí doanh thu tăng thêm đo bằng nhóm đối chứng, và tính thận trọng theo ba nguyên tắc:
| Nguyên tắc | Cách áp dụng trong mock | Vì sao |
|---|---|---|
| Dùng cận dưới | Thử nghiệm exp-07 cho mức tăng 18,4%, khoảng tin cậy 11,2–25,9%. Giá trị chính lấy 11,2%; 18,4% chỉ hiện là ước tính giữa | Con số dùng để đánh giá phí phải đứng được kể cả khi kết quả thật nằm ở đầu thấp |
| Chỉ trong phạm vi đã đo | Chỉ tính 6 chiến dịch đang dùng AI có trong exp-07 (Meta, Google, Zalo). TikTok chưa có thử nghiệm đối chứng nên không tính | Mức tăng đo ở nhóm này không chứng minh được cho nhóm khác |
| Không cộng ngân sách đã chuyển | 17,8 triệu đồng AI chuyển khỏi chỗ kém được liệt kê riêng, không cộng vào giá trị | Quy tắc an toàn không cho tăng tổng ngân sách, nên tiền này được tiêu lại ở chỗ tốt hơn và kết quả đã nằm trong doanh thu tăng thêm; cộng thêm là đếm hai lần |
Với dữ liệu mẫu, doanh thu tăng thêm mức thận trọng khoảng 40,2 triệu đồng (ước tính giữa khoảng 62 triệu), tương đương khoảng 4,3 lần phí. Đây là doanh thu, chưa phải lợi nhuận. Cách tính: doanh thu xác thực tháng 10 của 6 chiến dịch × 11,2% / (1 + 11,2%), vì doanh thu đã quan sát là phần đã gồm mức tăng.
Doanh nghiệp cần xem thêm giá vốn, hoàn/hủy, vận hành và biên lợi nhuận khi quyết định có đáng sử dụng hay không. Mock không có một báo cáo lợi nhuận đầy đủ thay cho kế toán.
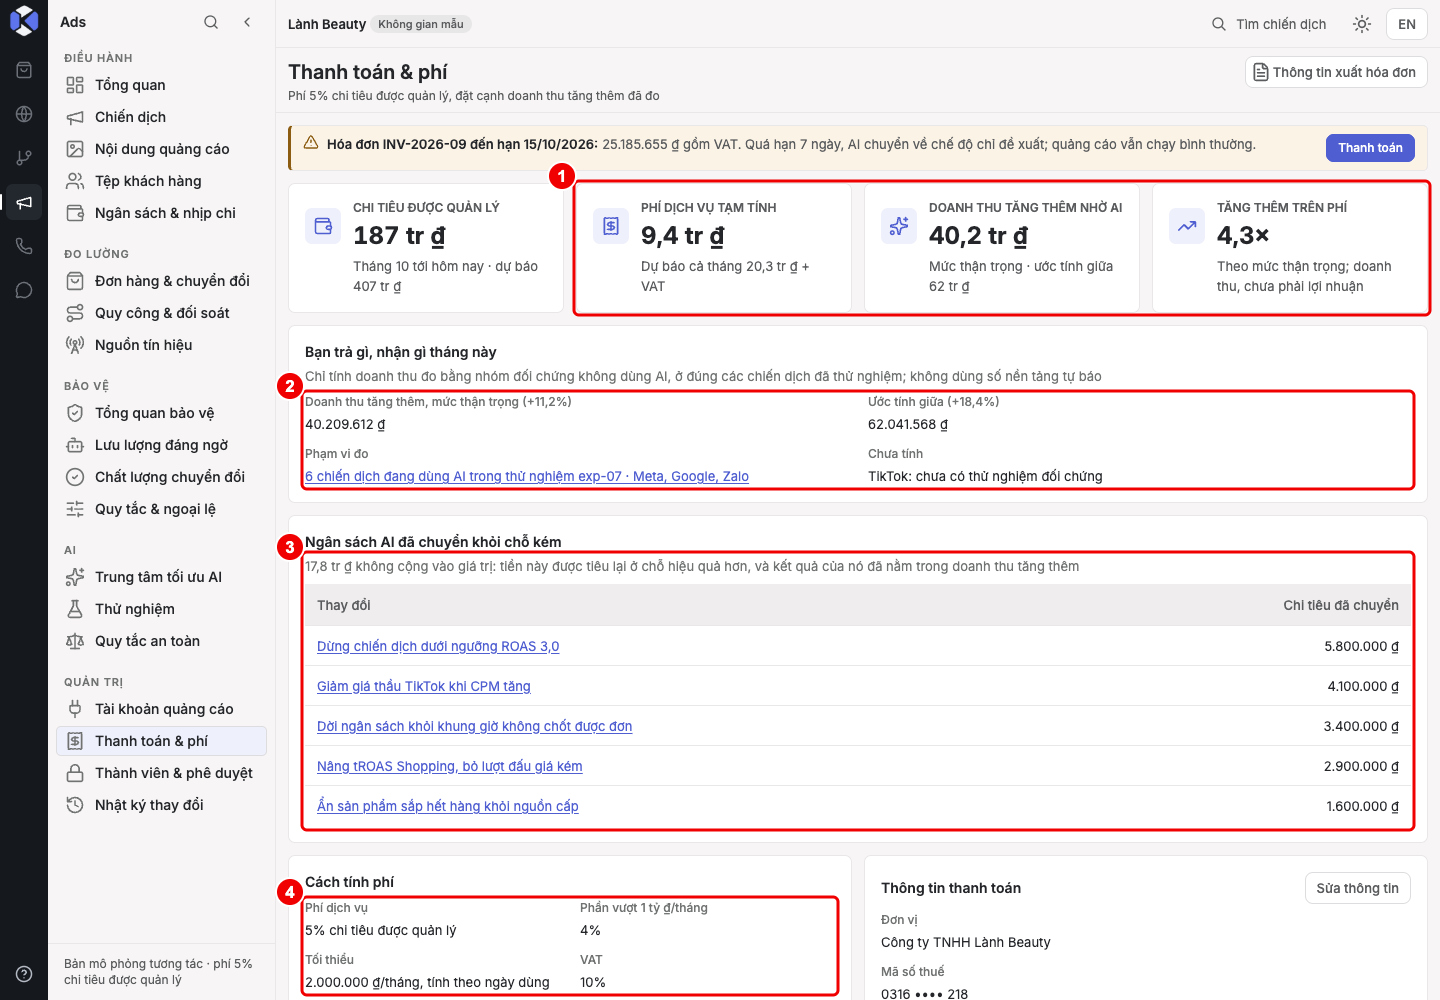
Ảnh mock tháng 10: khoảng 9,37 triệu đồng phí và 40,2 triệu đồng doanh thu tăng thêm mức thận trọng; đây không phải báo giá hoặc lợi nhuận.
Đọc các vùng đánh số trên ảnh:
- Phí và doanh thu tăng thêm: phí tạm tính đặt cạnh doanh thu tăng thêm mức thận trọng; tỷ lệ 4,3 lần là doanh thu trên phí, không phải tỷ suất lợi nhuận.
- Mức thận trọng và phạm vi đo: cận dưới 11,2% và ước tính giữa 18,4% của exp-07, áp cho 6 chiến dịch trong thử nghiệm. Dòng Chưa tính cho biết nền tảng chưa có đối chứng (TikTok).
- Ngân sách đã chuyển: các thay đổi AI dời tiền khỏi chỗ kém, mỗi dòng link tới nhật ký. Tổng 17,8 triệu đồng không được cộng vào giá trị.
- Quy tắc phí mẫu: kiểm bậc chi tiêu, mức tối thiểu và VAT cùng phạm vi tài khoản; khi triển khai thật phải đối chiếu báo giá và hợp đồng.
Đặt hiệu quả quảng cáo trong phép tính đóng góp kinh doanh#
ROAS chỉ so doanh thu được ghi nhận với chi phí quảng cáo. Để hỏi “còn lại gì sau khi bán”, cần thêm giá vốn và chi phí biến đổi liên quan. Có thể dùng phép tính quản trị: đóng góp sau quảng cáo = doanh thu thuần × tỷ lệ đóng góp trước quảng cáo − chi quảng cáo − phí dịch vụ − chi phí bổ sung chưa tính ở trên. Đây là mô hình tính minh họa, không phải báo cáo lợi nhuận kế toán hay chức năng đang có sẵn trong Ads.
Ví dụ giả định: doanh thu thuần 100 triệu, tỷ lệ đóng góp trước quảng cáo 40%, chi quảng cáo 25 triệu và phí dịch vụ 2 triệu thì còn 13 triệu trước các chi phí cố định hoặc khoản khác chưa đưa vào. Tỷ lệ 40% ở đây phải đã trừ giá vốn và các chi phí biến đổi được chọn như giao hàng, thanh toán, đóng gói; không trừ lại chúng lần thứ hai. Phí 2 triệu chỉ là giả định số học cho ví dụ này, không thay cách tính phí theo bậc trong mock.
Nếu chỉ xét đóng góp 40% và chi quảng cáo, ROAS hòa vốn đơn giản là 1 / 0,4 = 2,5. Thêm phí dịch vụ và chi phí khác thì mức cần đạt cao hơn; thay cơ cấu sản phẩm hoặc mức giảm giá cũng làm thay đổi ngưỡng. Vì vậy “ROAS 3 là tốt” không phải kết luận dùng được cho mọi doanh nghiệp. Chọn một chỉ số đẹp không thay thế việc thống nhất chi phí nào đã được tính.
Đánh giá có nên trả phí bằng giá trị tăng thêm#
Luồng tính quản trị dưới đây dùng giá trị tăng thêm đã có căn cứ. Đây không phải báo cáo lợi nhuận tự động trong Ads; các khoản chưa có dữ liệu phải được ghi riêng.
Mã sơ đồ
flowchart TD
 A["Doanh thu tăng thêm có căn cứ"] --> B["Quy đổi thành đóng góp trước quảng cáo"]
 B --> C["Trừ chi quảng cáo tăng thêm"]
 C --> D["Trừ phí và công vận hành bổ sung"]
 D --> E["Phần đóng góp tăng thêm còn lại"]
 E --> F("Đủ căn cứ và đáp ứng mục tiêu?"):::kv-decision
 F -->|Có| G["Cân nhắc mở rộng trong phạm vi đã kiểm"]
 F -->|Chưa| H["Giữ phạm vi hoặc bổ sung bằng chứng"]
 I["Giá trị thời gian chưa quy thành tiền"] -.-> J["Ghi riêng; không cộng trùng lợi ích"]
 class H,J kv-warning
 class G kv-positive
Giả sử một thay đổi được kiểm chứng tạo thêm 50 triệu doanh thu thuần ở tỷ lệ đóng góp 40%, nhưng cần thêm 10 triệu tiền quảng cáo và 3 triệu tổng phí/công vận hành bổ sung. Phần đóng góp tăng thêm trong mô hình là 50 × 40% − 10 − 3 = 7 triệu đồng. Nếu 50 triệu chỉ là doanh thu được quy công lại cho kênh sau sửa đo lường, chưa phải tăng thêm do thay đổi, thì không được đưa toàn bộ số đó vào phép tính lợi ích.
Giá trị thời gian cũng cần căn cứ riêng: giảm bốn giờ đối chiếu không mặc nhiên là bốn giờ tiền lương tiết kiệm được. Có thể đội ngũ dùng thời gian đó để xử lý nhiều khách hơn; khi chưa chứng minh kết quả, ghi là năng lực được giải phóng thay vì tiền mặt đã tiết kiệm. Đừng cộng “doanh thu tăng thêm”, “lợi nhuận từ doanh thu đó” và “giá trị AI” chứa cùng khoản thành ba lợi ích khác nhau.
Đối chiếu cuối kỳ để tránh phí đúng nhưng kỳ vọng sai#
| Khoản cần kiểm | Câu hỏi đối chiếu | Rủi ro nếu bỏ qua |
|---|---|---|
| Chi tiêu thuộc phạm vi quản lý | Tài khoản và thời gian nào được tính? Có tài khoản chỉ theo dõi không? | So hóa đơn dịch vụ với tổng chi tất cả tài khoản rồi kết luận lệch |
| Phí tạm tính và phí kỳ | Có vượt bậc hoặc chịu mức tối thiểu không? Kỳ dùng đủ tháng hay một phần? | Lấy số đầu tháng làm dự báo cố định cho cả tháng |
| Tiền quảng cáo và tiền dịch vụ | Khoản nào trả nền tảng, khoản nào trả dịch vụ? | Tưởng phí Ads đã bao gồm tiền mua quảng cáo |
| Giá trị được trình bày | Đã kiểm chứng, mới ước tính hay chỉ là doanh thu được ghép nguồn? | So phí thực với toàn bộ lợi ích dự kiến |
| Thuế và chi phí khác | Giả định ví dụ có phù hợp chứng từ/hợp đồng thực tế không? | Dùng số mẫu như nghĩa vụ thanh toán thật |
Nếu dữ liệu chưa đủ để chứng minh giá trị tăng thêm, có thể vẫn ghi nhận lợi ích vận hành như tập trung tài khoản và giảm công đối soát, nhưng cần đánh giá bằng mục tiêu đã thống nhất. Không lấy sự thiếu dữ liệu làm lý do để hứa một tỷ lệ hoàn vốn. Việc mở rộng nên dựa vào phần giá trị có thể giải thích và tổng chi phí doanh nghiệp thực sự chịu.
Kiểm trước khi mở rộng phạm vi quản lý#
Xem tài khoản nào thuộc phạm vi tính phí, kỳ nào được tính và khoản nào mới là tạm tính. Chuyển thêm tài khoản sang quản lý có thể làm tăng phí dù doanh thu chưa tăng. Nên mở rộng sau khi đo lường ổn định và thử nghiệm có kết quả phù hợp.
Hóa đơn, tải hóa đơn và thanh toán trong mock chỉ minh họa luồng; không thu tiền thật. Khi sản phẩm triển khai, cần đối chiếu báo giá và hợp đồng được xác nhận, không lấy con số trên ảnh mock làm cam kết.